4. rész – Hogyan határozható meg az adóalap?
A pmXpress vagyonadó-sorozatának előző részében azt vizsgáltuk meg, hogy mely vagyonelemek tartozhatnak a vagyonadó hatálya alá, azaz mi lehet az adó tárgya, míg korábban megnéztük a vagyonadó alapvető sajátosságait, valamint az adóalanyok körének meghatározását.
A következő kérdés az, hogy ezek a vagyonelemek milyen értéken jelennek meg az adóalapban. A nemzetközi tapasztalatok alapján a vagyonadó egyik legnehezebb kérdése éppen az értékelés. Míg egy bankszámla egyenlege vagy egy tőzsdei részvény értéke rendszerint egyszerűen meghatározható, addig az ingatlanok vagy a nemtőzsdeivállalkozások esetében az értékelés már jóval összetettebb feladat.
1. Az egyszerűen értékelhető vagyonelemek
Egyes vagyonelemek esetében (például a bankszámlákon elhelyezett pénzeszközök, értékpapírok) az érték meghatározása viszonylag egyértelmű. Ezeknél a vagyonelemeknél rendszerint rendelkezésre áll olyan piaci adat vagy számlaegyenleg, amely alapján az érték egy adott időpontra (jellemzően az év utolsó napjára) különösebb vita nélkül megállapítható.
2. Az ingatlanok értékelése
Az ingatlanok esetében már jóval kevésbé egyértelmű a helyzet. Elméletileg a piaci érték tükrözné leginkább az ingatlan tényleges vagyoni jelentőségét.
A gyakorlatban azonban egy teljes vagyonadó-rendszer működtetése nehezen képzelhető el úgy, hogy több százezer vagy akár több millió ingatlan esetében évente külön értékbecslést kelljen készíteni.
Ezért a nemzetközi gyakorlatban gyakran alkalmaznak egyszerűsített megoldásokat. Svájcban például az ingatlanokat az adóhatóság által megállapított adózási értéken veszik figyelembe, amely jellemzően alacsonyabb a tényleges piaci árnál (annak 60-80%-ra tehető).
Magyarországon hasonló megoldás alkalmazása logikus kiindulópont lehetne. Az illetékfizetési kötelezettség miatt ugyanis az adóhatóság jelentős adatbázissal rendelkezik az ingatlantranzakciókról, ami megfelelő alapot szolgáltathatna az értékek meghatározásához. Itt sem feltétlenül egyedi ingatlanonként meghatározott értékmeghatározásról lehet szó, hanem például területenként, régiónént meghatározott értékről. Például X. régióban m2-ként Y Ft az adó alapja.
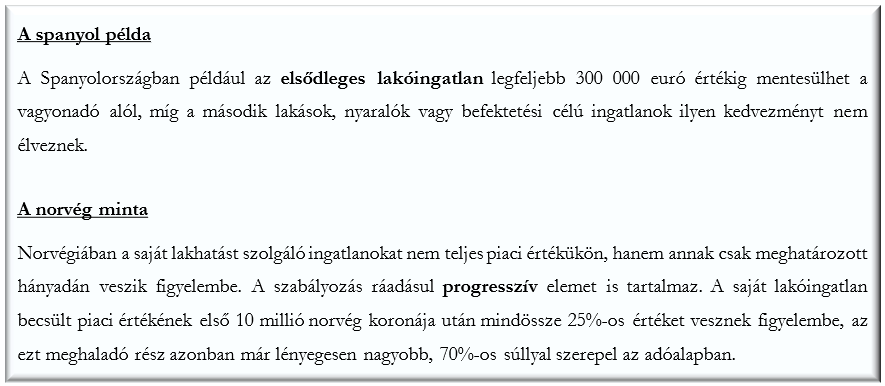
Az ingatlanok a többi nemzetközi példa alapján is ritkán jelennek meg teljes piaci értékükön. A spanyol és a norvég szabályozás például kedvezményt biztosít az elsődleges lakóingatlan számára, így a saját lakhatást szolgáló ingatlan kedvezőbb elbírálásban részesülhet, mint a befektetési célú ingatlan.
3. A vállalkozási részesedések értékelése
Valószínűleg ez lesz a magyar vagyonadó-rendszer egyik legkritikusabb és legösszetettebb kérdése. A nehézség abból fakad, hogy a nem tőzsdei vállalkozások esetében nem létezik napi árfolyam vagy egyszerűen meghatározható piaci ár, így egy olyan modell kidolgozására van szükség, amely a lehető legjobban tükrözi egy vállalkozás valódi értékét.
Az adózási célú értékelés során többféle megközelítés alkalmazható. Norvégiában például az értékelés hagyományosan inkább az eszközalapú megközelítésére támaszkodik, míg Svájcban ennél összetettebb rendszer működik, ami a múltbeli nyereségből számított jövedelemtermelő képességet is figyelembe veszi. Utóbbit érdemes részletesebben is áttekinteni, mivel az eddigi kormányzati kommunikáció arra enged következtetni, hogy a jogalkotó ezen a területen is a svájci mintából meríthet.
4. A svájci „Praktikermethode” lényege
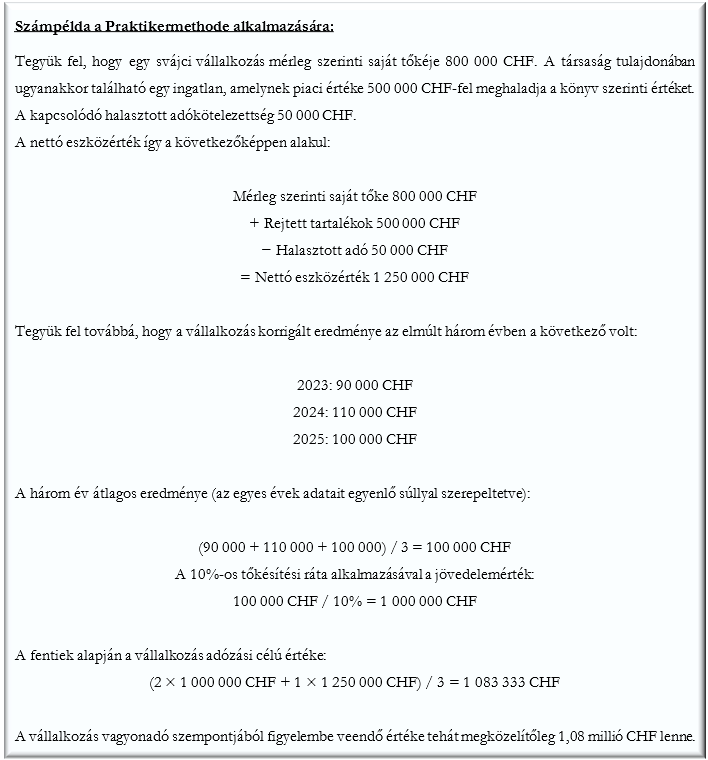
A svájci gyakorlatban a termelő, szolgáltató vállalkozások körében alkalmazott módszer az ún. Praktikermethode. Ennek lényege, hogy a vállalkozás értékének meghatározásakor egyszerre veszik figyelembe annak nettó eszközértékét, valamint a jövedelemtermelő képességét. A módszer mögött álló logika egyszerű: egy vállalkozás értékét nem kizárólag a tulajdonában lévő eszközök, hanem az is meghatározza, hogy milyen eredmény termelésére képes.
A két érték súlyozott átlagaként alakul ki a vállalkozás adózási célú értéke:
Adózási célú érték = (Jövedelemtermelő képesség × 2 + Nettó eszközérték × 1) ÷ 3
De mit is takarnak a képletben szereplő értékek?
- A jövedelemtermelő képesség a vállalkozás nyereségtermelő képességét tükrözi. Ennek meghatározásakor az elmúlt évek eredményeinek (súlyozott vagy egyszerű) számtani átlagából indulnak ki, majd ebből következtetnek a jövőbeni nyereségek várható értékére, mégpedig úgy, hogy ezt az átlagos nyereséget elosztják egy központilag meghatározott tőkésítési rátával (a 2025. adóévre alkalmazandó tőkésítési ráta 10%).
- A nettó eszközérték meghatározásakor a svájci gyakorlat nem csupán a mérleg szerinti saját tőkét veszi figyelembe, hanem az eszközökben meglévő, a könyvekben nem kimutatott értéktöbbletet (az ún. rejtett tartalékokat) is. Az esetleges halasztott adók pedig csökkentik a nettó eszközértéket.
Fontos ugyanakkor, hogy a svájci gyakorlat sem alkalmazza minden esetben automatikusan a Praktikermethode módszerét. Bizonyos vállalkozástípusok esetében speciális szabályok érvényesülnek:
- A holdingtársaságok, ingatlanhasznosító, vagyonkezelő vagy finanszírozó társaságok és egyes induló vállalkozások esetében például az értékelés kizárólag a nettó eszközértéken alapul. A felszámolás vagy végelszámolás alatt álló társaságok esetében pedig a vállalkozás értékét nem a jövőbeni nyereségtermelő képessége, hanem az ún. felszámolási (likvidációs) értéke alapján határozzák meg.
- Eltérő szabály vonatkozhat azokra a vállalkozásokra is, amelyek nehezen értékesíthetők, mert működésük jelentős mértékben egyetlen meghatározó tulajdonostól vagy vezetőtől függ. Ezekben az esetekben a jövedelemértéket és a nettó eszközértéket azonos súllyal veszik figyelembe.
- A svájci rendszer bizonyos esetekben a kisebbségi tulajdonosok számára is kedvezményt biztosít. Ha a tulajdonosi részesedés nem haladja meg az 50%-ot, és a társaság nem fizet ún. megfelelő mértékű osztalékot, akkor a részesedés adózási szempontból meghatározott értéke 30%-kal csökkenthető. (A megfelelő mértékű osztalék egy központilag meghatározott arányt takar, ez 2024-ben a részesedés piaci értékének 2,6%-a volt). Ez a kedvezmény akkor alkalmazható, ha a társaság értékelése a Praktikermethode vagy a nettó eszközérték módszere alapján történt.
A fentiek rávilágítanak arra, hogy a svájci értékelési rendszer jóval árnyaltabb annál, mint amit a főképlet önmagában mutat. A rendszer számos korrekciós szabályt, kivételt és kedvezményt tartalmaz, amelyek hosszú idő alatt csiszolódtak össze koherens egésszé. Mindez jól mutatja, hogy egy hasonló modell hazai adaptációja hatalmas kihívást jelent, és valószínűsíthető, hogy a rendszer végleges formájának kialakulásához több év gyakorlati tapasztalatára és finomhangolására lesz szükség. A vállalkozási részesedések értékelésével kapcsolatban már most felmerülő szakmai kérdések arra utalnak, hogy az adóalap meghatározásának részletszabályai várhatóan legalább akkora jelentőségűek lesznek, mint maga az adómérték.
5. Gépjárművek értékelése
A svájci gyakorlatban a személygépkocsikat és motorkerékpárokat rendszerint a beszerzési értékből kiindulva, standardizált értékcsökkentési szabályok alkalmazásával értékelik. A jármű értéke így évről évre meghatározott mértékben csökken, néhány év elteltével pedig a vagyonadó szempontjából figyelembe vett érték már viszonylag alacsony lehet. A veterán járművek, gyűjtői autók vagy egyes luxusjárművek ugyanakkor eltérő elbírálás alá eshetnek, mivel ezek értéke jellemzően nem követi a szokásos értékcsökkenési pályát.
6. Kriptoeszközök
A kriptoeszközök értékelése első látásra egyszerűnek tűnhet, hiszen a jelentősebb tokenek esetében rendszerint rendelkezésre állnak nyilvános piaci árfolyamok. A svájci gyakorlatban a Szövetségi Adóhivatal évente hivatalos árfolyamlistát tesz közzé a legfontosabb kriptoeszközökre vonatkozóan, amelyeket a vagyonadó szempontjából figyelembe lehet venni.
A helyzet ugyanakkor nem minden esetben ennyire egyértelmű. Az alacsony forgalmú vagy speciális kriptoeszközök esetében nem mindig áll rendelkezésre olyan megbízható piaci ár, amely egyértelmű alapot biztosítana az értékeléshez. Azoknál a tokeneknél, amelyek nem szerepelnek a hivatalos árfolyamlistán, az adózónak kell megfelelő piaci információkkal alátámasztania a bevallott értéket.
7. Műkincsek és egyéb értékes ingóságok
A műkincsek, régiségek, ékszerek, luxusórák, vagy egyes különleges járművek esetében már annak megállapítása is kihívást jelenthet, hogy ezek közül mely tárgyakra terjed ki a vagyonadó. Amíg ugyanis a háztartási berendezések és egyéb hétköznapi használati tárgyak nem esnek a vagyonadó hatálya alá, addig a jelentősebb értékű, befektetési céllal tartott vagyontárgyak rendszerint az adóalap részét képezik. Az elhatárolás azonban nem minden esetben egyértelmű.
A svájci gyakorlatban például ugyanaz a festmény eltérő megítélés alá eshet attól függően, hogy a tulajdonos lakóingatlanában berendezési tárgyként szolgál, vagy befektetési céllal tárolják. Míg az előbbi esetben akár a háztartási vagyontárgyak körébe is tartozhat, az utóbbi esetben már a vagyonadó szempontjából figyelembe veendő befektetési vagyonelemnek minősül.
Az említett vagyontárgyak értékének alátámasztásához többféle bizonyíték is felhasználható, így például a biztosítási érték, a vételár, egy szakértői értékbecslés vagy az összehasonlítható piaci tranzakciók adatai.
A műkincsek esetében külön nehézséget jelent, hogy sokszor nem áll rendelkezésre rendszeresen frissülő piaci ár, ezért az értékelés gyakran szakértői becslésen alapul.
8. Az adómérték
A jelenleg ismert tervek szerint a vagyonadó 1%-os kulccsal és 1 milliárd forintos adómentes értékhatár mellett kerülne bevezetésre.
Ahogy arra a pmXpress vagyonadó-sorozatának első részében is utaltunk, az 1%-os adókulcs nemzetközi összehasonlításban önmagában nem tekinthető rendkívülinek.
A jelenleg is vagyonadót alkalmazó európai országokban ugyanakkor jellemzően többkulcsos és progresszív rendszerek működnek. Mindemellett – ahogy erre már többször utaltunk – az alkalmazott adómérték gyakorlati jelentősége csak az egyéb részletszabályokkal együtt értékelhető.
Összegzés
A pmXpress sorozat jelen részében bemutatott példák is jól mutatják, hogy a vagyonadó működése jelentős részben azon múlik, hogy a jogalkotó miként határozza meg az adó alapját, a vagyon értékét.
A nemzetközi tapasztalatok alapján éppen ezek a részletszabályok jelentik a rendszer legérzékenyebb pontját, és várhatóan a magyar szabályozás kidolgozása során is ezek lesznek a legnagyobb szakmai kihívások.
A pmXpress vagyonadó-sorozatának következő részében azt foglaljuk össze, hogy milyen gyakorlati teendői lehetnek azoknak, akik várhatóan alanyai lesznek a vagyonadónak,hogyan lehetséges és érdemes a lehető megalaposabban felkészülni az adó bevezetésére.