2. rész – Ki lesz az adó alanya?
A pmXpress vagyonadó-sorozatának előző részében a vagyonadó alapvető jellemzőit tekintettük át, ebben az írásunkban pedig a szabályozás egyik központi kérdését, az adóalanyok körének meghatározását vizsgáljuk meg részletesebben.
A vagyonadó bevezetésével kapcsolatban az első és talán legtermészetesebb kérdés az, hogy kit terhel majd az adófizetési kötelezettség. Első látásra a válasz egyszerűnek tűnik: azt, aki a vagyont birtokolja. A gyakorlatban azonban a kérdés ennél jóval összetettebb.
A modern vagyonkezelési struktúrák és alapítványi konstrukciók világában sokszor éppen az okozza a legnagyobb kihívást, hogy a vagyonnak ki is a tényleges tulajdonosa, kihez kell a vagyont az adózási szempontból „hozzárendelni”. A jelenleg működő európai vagyonadó-rendszerek ugyan eltérő részletszabályokat alkalmaznak, de van egy alapvető közös jellemzőjük: a vagyonadó elsődleges alanyai a magánszemélyek. A szabályozás központi kérdése ezért rendszerint nem az, hogy kit kell megadóztatni, hanem az, hogy a különböző vagyonstruktúrákban elhelyezett vagyont mely személy vagyonának kell tekinteni.
1. A magánszemélyek mint elsődleges adóalanyok
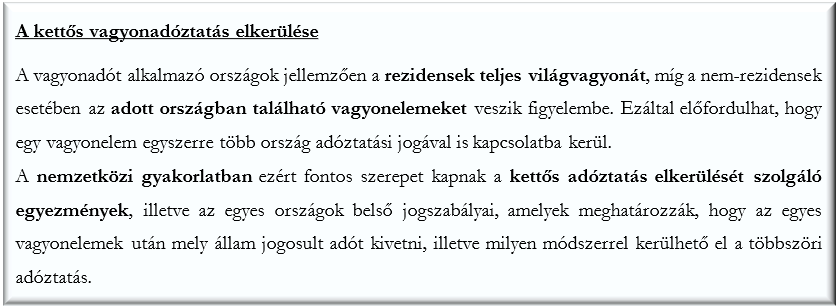
A nemzetközi gyakorlat alapján a vagyonadó elsősorban a magánszemélyeket terheli. Az adott országban adóügyi illetőséggel rendelkező személyek jellemzően teljes nettó világvagyonuk után válnak adóalannyá, vagyis nemcsak a belföldön található, hanem a külföldön elhelyezett vagyonelemeiket is figyelembe kell venniük.
Emellett szintén vagyonadó-kötelezettség alá kerülhetnek a nem-rezidens magánszemélyek is. Esetükben a kötelezettség általában nem a teljes világvagyonra, hanem kizárólag az adott országban található vagyonelemekre terjed ki.
A működő európai vagyonadó-rendszerek közös sajátossága, hogy a gazdasági társaságok nem alanyai a vagyonadónak. Ez azonban nem jelenti azt, hogy a társaságokban felhalmozott vagyon kikerülne az adóztatás köréből. A társaságokban fennálló üzletrészek, részesedések a tulajdonos magánszemélyek vagyonának részét képezik, ezért azok értékét az ő vagyonukként kell figyelembe venni.
2. A család vagy az egyén adózik?
A vagyonadó szempontjából fontos kérdés, hogy az adóztatás az egyén vagy a család szintjén történik-e.
Svájcban például a házastársak és a bejegyzett élettársak vagyonát rendszerint összevontan vizsgálják, és a vagyonadót is közösen állapítják meg. Hasonló logika alapján a kiskorú gyermekek vagyona is a szülők vagyonához kapcsolódik, hogy a családon belüli vagyonmegosztás önmagában ne eredményezhesse az adóteher csökkenését.
3. Köztes struktúrák és különleges adóalanyok
A vagyonadó szempontjából a legérdekesebb kérdések nem a közvetlen tulajdonlás esetén merülnek fel, hanem akkor, amikor a vagyon felett valamilyen köztes struktúrán keresztül gyakorolja a tulajdonosi jogait a magánszemély. Ezekben az esetekben a legfontosabb kérdés, hogy a vagyont melyik magánszemélyhez vagy magánszemélyekhez kell hozzárendelni a vagyonadó szempontjából.
Az angolszász mintára létrejövő ún. trustok (amelyekhez funkciójukat tekintve a magyar bizalmi vagyonkezelési konstrukció áll a legközelebb) adóztatása jól szemlélteti a probléma összetettségét. A jelenlegi svájci adózási gyakorlat szerint a trustban elhelyezett vagyon adózási szempontból eltérő személyhez rendelhető attól függően, hogy a vagyonrendelő milyen jogosultságokat tartott fenn, illetve milyen jogok illetik meg a kedvezményezetteket. Bizonyos esetekben a trustvagyont a vagyonrendelőhöz, más esetekben a kedvezményezettekhez rendelik.
Léteznek ugyanakkor olyan, ún. visszavonhatatlan és diszkrecionális trustok is, amelyek esetében a jelenlegi svájci adózási gyakorlat alapján a trustvagyont adózási szempontból mindaddig nem rendelik egyik magánszemélyhez sem, amíg a vagyonkezelő nem dönt az egy, vagy több kedvezményezett javára történő kifizetésről. Ennek oka, hogy a vagyonrendelő a vagyont már ténylegesen kivonta saját vagyonából, míg a kedvezményezettek egyelőre csupán egy esetleges jövőbeni juttatás várományosai.
Érdekesség, hogy amikor Svájcban néhány éve felmerült a belföldi trustok jogi szabályozásának bevezetése, a jogalkotó (éppen az előbbi helyzet megoldása érdekében) kifejezetten arra törekedett, hogy a trust vagyona és jövedelme minden esetben hozzárendelhető legyen valamely adóalanyhoz. A tervezet szerint a vagyon a trust típusától függően a vagyonrendelőhöz, a kedvezményezettekhez, illetve bizonyos esetekben magához a trusthoz került volna hozzárendelésre. Bár a tervezet végül nem került bevezetésre, jól mutatja azt a jogalkotói törekvést, hogy jelentős vagyonok ne maradhassanak tartósan meghatározható adóalany nélkül.
Hasonló megfontolások alapján Norvégiában bizonyos családi alapítványok önállóan is a vagyonadó alanyai lehetnek. Ez azért figyelemre méltó, mert ilyen esetben nem a mögöttes magánszemély, hanem maga a vagyonnal rendelkező szervezet válik adókötelezetté.
A magyar szabályozás egyik érdekes kérdése lehet, hogy a vagyonkezelő alapítványok esetében melyik megoldást választja majd a jogalkotó: magát az alapítványt tekinti adóalanynak, vagy a benne lévő vagyont valamely módszer szerint az alapítóhoz, illetve a kedvezményezettekhez rendeli.
További kérdést vet fel, hogy a jövőbeni magyar szabályozás milyen alapítványi formákat von majd a vagyonadó hatálya alá. Amennyiben például a jogalkotó – a norvég példához hasonlóan – csak a vagyonkezelő alapítványokat tekintené adóalanynak, miközben más alapítványi formák kívül maradnának az adóalanyi körön, az érdemben befolyásolhatná a vagyontervezési döntéseket. Ebben az esetben felmerülhet annak lehetősége, hogy egyes családok a hosszabb távú családi célokat szolgáló vagyont olyan alapítványi formában helyezzék el, amely nem minősül a vagyonadó önálló alanyának. A végleges szabályozás egyik fontos kérdése ezért az lehet, hogy a jogalkotó mennyire kíván egységes megközelítést alkalmazni a különböző alapítványi konstrukciók esetében.
Összegzés
A nemzetközi tapasztalatok alapján a vagyonadó elsődleges alanyai a magánszemélyek. A valódi kihívást azonban azok az esetek jelentik, amikor a vagyon nem közvetlenül egy természetes személy tulajdonában van, hanem valamilyen köztes struktúrán keresztül jelenik meg.
A vagyonadó-rendszerek egyik legfontosabb feladata ezért annak meghatározása, hogy a különböző vagyonkezelési konstrukciókban elhelyezett vagyont kihez kell hozzárendelni. A magyar szabályozás egyik kulcskérdése várhatóan szintén ez lesz: sikerül-e minden jelentős vagyont valamilyen adóalanyhoz kapcsolni, vagy maradnak olyan struktúrák, amelyek kívül esnek a rendszer hatókörén.