5. rész – Teendők: hogyan lehet felkészülni a
vagyonadó bevezetésére?
A pmXpress vagyonadó-sorozatának előző részeiben bemutattuk a vagyonadó alapvető jellemzőit, az adóalanyok körét, az adótárgyakat, valamint az adóalap meghatározásának legfontosabb kérdéseit.
Bár a jogszabálytervezet még nem ismert, már az eddigiek alapján is kirajzolódnak azok a területek, amelyekre a nagyobb vagyonnal rendelkező magánszemélyeknek érdemes külön figyelmet fordítaniuk.
A felkészülés ugyanis nem a törvény elfogadásával kezdődik, hanem már jóval korábban. Különösen igaz ez annak fényében, hogy a vagyonadóról szóló jogszabály várhatóan már 2026-ban hatályba lép, és az első adófizetési kötelezettséget így már a 2026. év végén fennálló vagyonállapot alapján kell majd 2027-ben teljesíteni. A felkészülés így már nem egy távoli jövőbeli feladat, hanem a következő hónapok egyik kiemelt teendője. A vagyonelemek számbavétele, a kapcsolódó dokumentáció rendezése és az egyes vagyonelemek várható értékének előzetes felmérése ugyanis időigényes folyamat lehet. Az érintettek számára ezért célszerű ezeket a lépéseket már most megkezdeni, és nem a végleges szabályok megjelenésére várni.
Vagyonadó sorozatunk ötödik részében azt vesszük végig, hogy milyen gyakorlatiteendőket, milyen lépéseket érdemes már most átgondolni, megtenni azon személyeknek, akiket a vagyonadó érinteni fog.
1. Az első kérdés: tudjuk-e egyáltalán, hogy mekkora a vagyonunk?
A vagyonadó sajátossága, hogy nem egyetlen vagyonelemet, hanem a teljes nettó vagyoni pozíciót vizsgálja. A gyakorlatban ugyanakkor sok magánszemély nem rendelkezik olyan összevont kimutatással, amelyből pontosan látható lenne a teljes vagyoni helyzete.
A felkészülés első lépéseként ezért érdemes egyetlen áttekinthető rendszerben összegyűjteni:
- az ingatlanokat;
- a társasági részesedéseket;
- a pénzügyi eszközöket;
- a külföldi vagyonelemeket;
- az egyéb jelentősebb eszközöket, nagyértékű ingóságokat;
- valamint az azokhoz kapcsolódó tartozásokat, kötelezettségeket.
Különösen fontos lehet a külföldi vagyonelemek, külföldi bankszámlák, befektetések, illetve a több családtag között megosztott vagyonstruktúrák áttekintése, mivel ezek kezelése a végleges szabályok fényében kiemelt jelentőséggel bír majd. Külön figyelmet érdemelnek a külföldi ingatlanok, amelyek esetében a vagyonadóra is kiterjedő kettős adóztatást kizáró egyezmények általában az ingatlan fekvése szerinti államhoz telepítik az ingatlanvagyon adóztatásának jogát. Ez azonban nem jelenti azt, hogy a külföldi ingatlan teljesen kívül marad a magyar szabályozás látókörén, ugyanis az egyezmények jellemzően lehetővé teszik Magyarország számára, hogy azt a magánszemély többi vagyona után fizetendő adó mértékének meghatározásakor figyelembe vegye. A fentiek szisztematikus végiggondolása révén akár olyan vagyonelemek is felszínre kerülhetnek, amelyek értékével vagy adózási kezelésével korábban nem kellett foglalkozni. A teljeskörűleltár azonban már jó kiindulópontot jelenthet annak felméréséhez, hogy a vagyon nagyságrendileg meghaladhatja-e a jelenleg ismert adómentes értékhatárt
2. Nem mindegy, hogy miből áll a vagyon
A vagyon nagysága önmagában még nem mutatja meg, hogy egy esetleges vagyonadó milyen tényleges terhet jelentene a magánszemély számára. Teljesen más helyzetben van az, akinek vagyona döntően bankszámlákon, értékpapírszámlákon, könnyen értékesíthető befektetésekben található, mint az, akinek vagyona elsősorban egy működő családi vállalkozásban vagy több, nehezen értékesíthető ingatlanban testesül meg.
A vagyonadó egyik legfontosabb gyakorlati kérdése éppen a likviditás. Előfordulhat ugyanis, hogy valaki jelentős vagyonnal rendelkezik, miközben az adófizetéshez szükséges készpénzforrások korlátozottak. Éppen ezért célszerű lehet már most végiggondolni, hogy egy esetleges vagyonadó milyen forrásból lenne finanszírozható, különösen akkor, ha a vagyon jelentős része nem likvid eszközökben található.
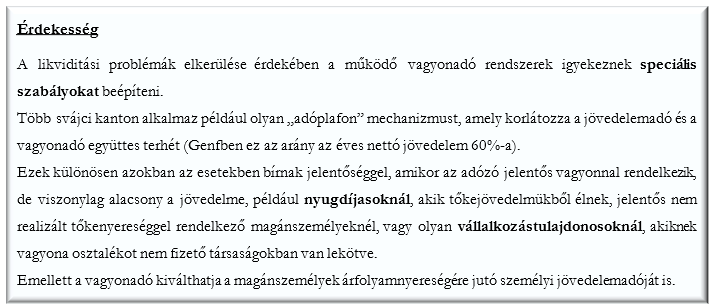
Mindemellett lényeges, hogy a magyar adórendszer jelenleg is ismeri a fizetési könnyítések különböző formáit. Az adózás rendjéről szóló törvény meghatározott feltételek mellett lehetőséget biztosít fizetési halasztás vagy részletfizetés engedélyezésére. Mindez ugyan nem szünteti meg a likviditási tervezés jelentőségét, de arra is rámutat, hogy az adókötelezettségek teljesítése nem minden esetben kizárólag azonnali egyösszegű befizetéssel történhet.
3. Mennyit ér valójában a vállalkozás?
A vállalkozási részesedések várhatóan a magyar vagyonadó-rendszer egyik legkritikusabb elemét jelentik majd. A sorozatunk korábbi részeiben láthattuk, hogy a nem tőzsdei vállalkozások értékelése nem egyszerű feladat, és a nemzetközi gyakorlatban is többféle megközelítés létezik.
Sok vállalkozó csak akkor szembesül a társasági részesedésének tényleges értékével, amikor befektető érkezik, felmerül az értékesítés lehetősége, vagy öröklési, generációváltási kérdések kerülnek napirendre. Egy esetleges vagyonadó bevezetésével azonban a vállalkozás értéke évente visszatérő adózási kérdéssé válik.
Éppen ezért célszerű lehet már most megbecsülni az érintett vállalkozások értékét, melyhez az előző részben bemutatott értékelési módszer is támpontot adhat. A pmXpress vagyonadó-sorozatának negyedik részében ismertetett svájci Praktikermethode és a kapcsolódó számpélda alapján előzetes kalkulációk is készíthetők, amelyek segíthetnek felmérni egy esetleges vagyonadó várható nagyságrendjét.
Különösen igaz ez például olyan vállalkozások esetében, amelyek jelentős ingatlanvagyonnal vagy régebben megszerzett befektetésekkel rendelkeznek, mivel ezeknél az eszközöknél számottevő eltérés alakulhat ki a könyv szerinti és a tényleges gazdasági érték között.
A végleges szabályok hiányában ugyan még nem lehet pontos számításokat végezni, de a kiindulópontok ismerete jelentős előnyt jelenthet a későbbi felkészülés során. Mindemellett a „próbaszámítások” elvégzése felszínre hozhatja az esetleges bizonytalanságokat, az értékelést leginkább befolyásoló tényezőket.
4. Hogyan támasztható alá a vagyonelemek értéke?
A vagyonadó bevezetése esetén várhatóan nemcsak az lesz fontos kérdés, hogy az egyes vagyonelemek milyen értéket képviselnek, hanem az is, hogy az adózó ezt milyen dokumentumokkal tudja alátámasztani. Éppen ezért célszerű már most áttekinteni, hogy a jelentősebb vagyonelemekhez kapcsolódó dokumentáció rendelkezésre áll-e, illetve szükség esetén pótolható-e.
Sorozatunk korábbi részeiben bemutatott nemzetközi példák alapján az adóalap meghatározása sok esetben a vagyonelemek szokásos piaci értékéből indul ki. Ez azonban számos vagyonelem esetében nem egyetlen objektív adatot jelent, hanem különböző piaci információk, összehasonlítható tranzakciók, szakértői becslések vagy egyéb dokumentumok alapján meghatározható értéket. A rendelkezésre álló dokumentáció így önmagában is jelentős szerepet játszhat az érték alátámasztásában.
Ingatlanok esetében különösen fontos lehet a tulajdonszerzés időpontjának, körülményeinek és az ingatlan értékét befolyásoló tényezőknek a dokumentálása. Érdemes összegyűjteni a korábbi adásvételi szerződéseket, illetékkiszabással kapcsolatos dokumentumokat, valamint azokat az információkat is, amelyek az ingatlan megszerzését követően végrehajtott felújításokra, átalakításokra vagy egyéb értéknövelő beruházásokra vonatkoznak.
A gépjárművek esetében hasznos lehet a jármű alapvető adatainak rendszerezése, így (forgalmi engedélyben szereplő adatokon túl) a műszaki állapot és a felszereltségi elemek dokumentálása. Ezek az adatok ugyanis közvetlenül befolyásolhatják a jármű becsült értékét.
A műkincsek, gyűjtemények és más jelentősebb értékű ingóságok esetében különösen fontos lehet a beszerzés időpontjának és ellenértékének dokumentálása. Hasznos kiindulópontot jelenthetnek a számlák, adásvételi szerződések, biztosítási kötvények, valamint az esetlegesen rendelkezésre álló szakértői értékbecslések is. A gyakorlatban ezeknek a dokumentumoknak az utólagos beszerzése sok esetben nehézkes lehet, ezért célszerű azok rendszerezéséről már előzetesen gondoskodni.
Fontos ugyanakkor hangsúlyozni, hogy a jelenlegi információk alapján korai lenne jelentősebb vagyonstrukturálási döntéseket kizárólag a várható vagyonadóra alapozni. A felkészülés jelenleg elsősorban az információgyűjtésről, a dokumentáció rendezéséről és a lehetséges hatások felméréséről szól. A végleges szabályok hiányában sok esetben még nem állapítható meg, hogy egy-egy struktúra előnyt vagy éppen többletkötelezettséget jelent majd a vagyonadó szempontjából.
5. A vagyonkezelési struktúrák áttekintése
A sorozatunk korábbi részében bemutattuk, hogy a vagyonkezelő alapítványok, a bizalmi vagyonkezelési konstrukciók és más hasonló struktúrák kezelése a vagyonadó egyik nyitott kérdése.
A végleges szabályozásig számos kérdés tisztázatlan marad, így például olyan alapvető kérdések, hogy ki minősül majd adóalanynak (a vagyonkezelési struktúra maga vagy az ahhoz kapcsolható magánszemélyek), illetve, hogy utóbbi esetben milyen módon történne a vagyon magánszemélyekhez való hozzárendelése. Mindezek indokolttá teszik a lehetséges forgatókönyvek áttekintését.
6. Mi történik a vagyonkezelési struktúrákban lévő vagyonnal?
Külön problémát jelenthetnek azok a vagyonelemek, amelyek nem közvetlenül a magánszemély tulajdonában állnak, hanem vagyonkezelő alapítványban, bizalmi vagyonkezelésbe rendelt vagyonként vagy más hasonló konstrukcióban (például befektetési jellegű biztosításokban) jelennek meg.
Amennyiben ezek a struktúrák nem önálló adóalanyai a vagyonadónak, szükségessé válik olyan hozzárendelési szabályok kialakítása, amelyek alapján a bennük lévő vagyon valamely magánszemélyhez kapcsolható.
A kérdés szorosan összefügg a pmXpress vagyonadó-sorozatának előző részében bemutatott adóalanyi szabályokkal: minden vagyonadó-rendszernek döntenie kell arról, hogy az ilyen vagyont a vagyonrendelőhöz, a kedvezményezettekhez vagy magához a struktúrához rendeli.
7. Mire érdemes figyelni a következő hónapokban?
A jelenlegi helyzetben a legfontosabb feladat tehát a felkészülés. Az alábbi ellenőrzőlista hasznos kiindulópont lehet ehhez:
- ✓ részletes vagyonleltár készítése vagyonelem kategóriánként (pl. ingó és ingatlan vagyonelemek, pénzeszközök, társasági részesedések, értékpapírok, pénzügyi eszközök, kriptoeszközök, opciós jogok), feltüntetve az azokhoz kapcsolható tartozásokat is;
- ✓ a vállalkozási részesedések várható értékének áttekintése;
- ✓ a jelentősebb ingatlanok és egyéb vagyonelemek dokumentációjának rendezése;
- ✓ a likviditási helyzet felmérése;
- ✓ a meglévő vagyonkezelési struktúrák áttekintése; ✓ a jogalkotási folyamat és az új információk folyamatos nyomon követése.
Összegzés
Bár a végleges magyar vagyonadó-szabályok még nem ismertek, a felkészülés megkezdéséhez nem szükséges megvárni a törvény elfogadását. Már most is számos olyan előkészítő lépés tehető meg, amely szinte bármilyen szabályozási modell esetén hasznos lehet.
Aki időben áttekinti vagyoni helyzetét és a rendelkezésére álló finanszírozási lehetőségeket, annak a végleges szabályok megjelenésekor lényegesen nagyobb mozgástere lehet az alkalmazkodásra. A vagyonadó esetében ugyanis a legfontosabb döntések egy része jóval az első adóbevallás benyújtása előtt megszületik.
A felkészülésben természetesen mi is örömmel segítünk. Ennek első lépéseként már egy vagyonleltár-sablont is összeállítottunk, amely segítséget nyújthat a vagyonelemek rendszerezésében. A sablont érdeklődő ügyfeleink részére szívesen rendelkezésre bocsátjuk.