1. rész – Bevezető: az alapok
A Tisza Kormány nyár elején ismertetett tervei alapján jelentős adózási változások várhatók a közeljövőben, melyek közül az egyik legnagyobb horderejű intézkedés a vagyonadó bevezetése lehet. A jelenlegi elképzelések szerint általános, nettó vagyonadó kerül bevezetésre. Ebből a fogalomból az „általános” jelző azt jelenti, hogy az adóztatás a vagyontárgyak széles körére terjedne ki, azok formájától függetlenül, s csak nagyon kevés kivétel (háztartási vagyontárgyak stb.) jelenik meg a rendszerben. A „nettó” jelző pedig arra utal, hogy az adó alapja nem a teljes vagyon értéke lesz, hanem a vagyonelemek és a kapcsolódó tartozások, kötelezettségek értékének különbözete.
A vagyonadó bevezetése nem számít újdonságnak Európában. Több ország alkalmazott vagy alkalmaz jelenleg is ilyen adónemet. Ugyanakkor figyelemre méltó, hogy a korábban 12 európai országban létező vagyonadó mára mindössze 3 országban (Svájcban, Spanyolországban és Norvégiában) maradt fenn. Ez arra utal, hogy az adónem kialakítása számos gyakorlati és gazdaságpolitikai kihívást vet fel.
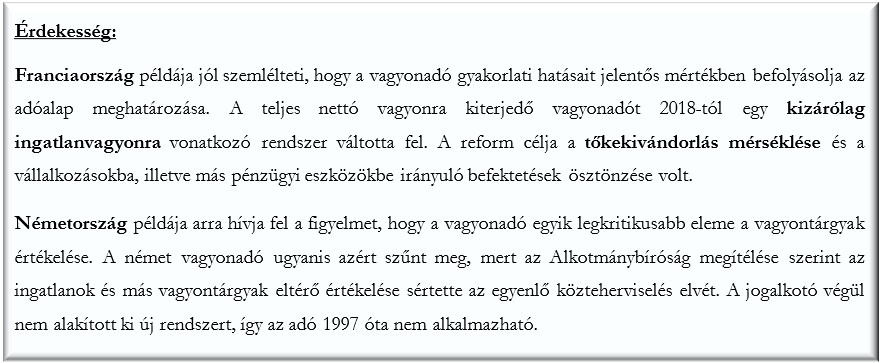
A magyar szabályozás kidolgozása során ezért különösen fontos lehet a nemzetközi tapasztalatok vizsgálata. Érdemes megérteni, hogy mely megoldások járultak hozzá a vagyonadó sikeres működéséhez, és mely szabályok vezettek annak megszüntetéséhez más országokban.
Legújabb pmXpress sorozatunkban a vagyonadó legfontosabb gyakorlati és szabályozási kérdéseit járjuk körül, az említett nemzetközi tapasztalatokra is figyelemmel. Mivel a kormányzati kommunikáció alapján a tervezett magyar szabályozás elsősorban a svájci mintára épülhet, elemzéseink során kiemelt figyelmet fordítunk a svájci vagyonadó-rendszer sajátosságaira.
A sorozat első részében a vagyonadó alapvető jellegzetességeit mutatjuk be. Az itt érintett aspektusokat vagyonadó sorozatunk további részeiben részletesebben is kibontjuk.
1. Az adó alanya
A vagyonadó elsődlegesen a magánszemélyeket terheli. A gyakorlatban általános megoldás, hogy az adott országban adóügyi illetőséggel rendelkező magánszemélyek a teljes nettó vagyonuk után válnak adóalannyá. Ez azt jelenti, hogy az adókötelezettség nem csupán a belföldön található vagyonelemekre, hanem a külföldön elhelyezkedő eszközökre és befektetésekre is kiterjed.
Ugyanakkor adókötelezetté válhatnak a nem rezidens személyek is. Svájcban és Spanyolországban például a külföldi illetőségű magánszemélyek az adott országban található vagyonuk után szintén kötelesek vagyonadót fizetni.
Fontos hangsúlyozni, hogy a vagyonadó a gazdasági társaságokat, jogi személyeket jellemzően nem terheli, a vállalkozások nem alanyai ennek az adónemnek. A társaságokban fennálló üzletrészek, részvények és egyéb részesedések ugyanakkor a tulajdonos magánszemély vagyonának részét képezik, így azok értéke figyelembe veendő a vagyonadó alapjának meghatározásakor.
2. Az adó tárgya
A jelenlegi elképzelések szerint a vagyonadó rendkívül széles adótárgyi körre terjedne ki. Az adó alapjába így főszabály szerint valamennyi jelentősebb vagyonelem beletartozna, így például az ingatlanok, a bankszámlán elhelyezett megtakarítások, a befektetési számlákon nyilvántartott pénzügyi eszközök, a társasági részesedések, a kriptoeszközök, a nemesfémek, a műkincsek, valamint a gépjárművek is.
Ugyanakkor a gyakorlatban tipikusan nem adókötelesek a háztartási berendezési és felszerelési tárgyak, valamint azok a vagyoni várakozások, amelyek mögött még nem áll tényleges tulajdonszerzés, mint például egy jövőben várható örökség.
3. Az adó alapja
A vagyonadó egyik legfontosabb kérdése az adóalap meghatározása. A jelenlegi elképzelések alapján a jogalkotó célja egy széles adóalap kialakítása lehet, ugyanakkor az adófizetési kötelezettség várhatóan csak a nagyobb vagyonnal rendelkező személyeket érintené. Az eddig ismert tervek szerint az adómentes értékhatár 1 milliárd forint lehet, így az adó kizárólag az ezt meghaladó vagyonrészre vonatkozna.
Az adóalap meghatározása ugyanakkor számos gyakorlati kérdést vet fel. Kiemelt jelentősége van annak, hogy a különböző vagyonelemeket milyen módszer alapján és milyen időpontra vonatkozóan kell értékelni. Ez különösen a nem tőzsdei részesedések, a műkincsek, a kriptoeszközök vagy az egyéb, nehezebben értékelhető vagyontárgyak (pl. szabadalmak, know how-k és más hasonló immateriális jószág) esetében lehet meghatározó.
Az sem kizárt, hogy egyes vagyonelemek kedvezőbb elbírálásban részesüljenek. Ilyen lehet például a saját lakhatást szolgáló ingatlan, amelynek értéke bizonyos mértékű kedvezménnyel vagy csökkentett értéken kerülhet figyelembevételre az adóalap meghatározásakor.
Mivel a vagyonadó nettó vagyonadóként működik, az adóalap megállapításakor jellemzően figyelembe vehetők a vagyonelemekhez kapcsolódó tartozások is. Ilyenek lehetnek például a jelzáloghitelek vagy egyéb hitelkötelezettségek, amelyek csökkenthetik az adóköteles vagyon értékét.
4. Az adó mértéke
A jelenlegi tervek szerint a vagyonadó egykulcsos lenne, 1%-os adómértékkel.
Az 1%-os adókulcs nemzetközi összehasonlításban nem tekinthető rendkívülinek, nagyságrendileg megfelel a jelenleg is vagyonadót alkalmazó európai országokban megfigyelhető szinteknek. Ugyanakkor külföldi gyakorlatban jellemzően többkulcsos, progresszív rendszerek működnek, amelyekben az alkalmazott adókulcs a vagyon növekedésével emelkedik.
Összegzés
A vagyonadó bevezetése számos olyan kérdést vet fel, amelyek túlmutatnak az alkalmazandó adókulcs meghatározásán. A szabályozás gyakorlati hatását együttesen befolyásolja az adóalanyok körének meghatározása, az adóköteles vagyonelemek kijelölése, az értékelési szabályok kialakítása, az adómentes értékhatár mértéke, valamint az esetleges kedvezmények és mentességek rendszere. Mivel a jelenleg ismert információk még a tervezési szakaszból származnak, a végleges szabályok több ponton is változhatnak. Cikksorozatunk következő részeiben az egyes szabályozási kérdéseket részletesebben is megvizsgáljuk és a nemzetközi gyakorlaton keresztül igyekszünk bemutatni a várható magyar vagyonadó rendszer sajátosságait.