MEGJELENT A VAGYONADÓ TERVEZETE
– Milyen válaszokat ad a legfontosabb
kérdésekre? –
A pmXpress vagyonadó-sorozat eddigi részeiben, már a jogszabálytervezet megjelenése előtt részletesen foglalkoztunk azzal, hogy kik lehetnek az adó alanyai, mi tartozhat a vagyonadó hatálya alá, hogyan történhet az adóalap meghatározása, illetve milyen gyakorlati kérdéseket vethet fel egy ilyen adónem bevezetése.
A kormány 2026. október 6-án közzétette és társadalmi vitára bocsátotta az elkészült tervezetet, amely több olyan kérdésre is konkrét választ ad, amelyeket eddig csak a szűkre szabott kormányzati kommunikáció és a nemzetközi példák alapján lehetett elemezni.
Az új törvény 2026. december 15-én lép hatályba, és az első befizetéseket már 2027. augusztus 31-ig teljesíteni kell a 2026. december 31-én fennálló vagyonállapot alapján.
Jelen szakmai összefoglalónkban a tervezet legfontosabb rendelkezéseit foglaljuk össze. A vagyonadóval kapcsolatos bevallási, adatszolgáltatási és egyéb eljárási szabályok részletes bemutatására egy külön cikkben térünk vissza hamarosan.
A fő keretszabályok ismerősek, de akad jó néhány fontos újdonság
A tervezet alapján a belföldi illetőségű magánszemélyeket teljes vagyonuk, vagyis belföldi és külföldi vagyonelemeik alapján terhelheti vagyonadó, míg a külföldi illetőségű magánszemélyek adókötelezettsége főszabály szerint a Magyarországon fekvő ingatlanokra, a belföldön fekvő ingatlanon fennálló vagy ahhoz kapcsolódó vagyoni értékű jogokra, a külföldi jog alapján bejegyzett jelentős (az eszközérték 75%-át meghaladó) belföldi ingatlanvagyonnal rendelkező társaságokban fennálló részesedésekre, valamint a magyar jog szerint létrejött gazdasági társaságokban fennálló részesedésekre korlátozódik.
Ami viszont újdonság, hogy a vagyonkezelő entitások önálló adóalanyként jelennek meg.
A vagyonadó alapja a nettó vagyon, vagyis az adóköteles vagyonelemek értékének és a törvény szerint levonható tartozásoknak a különbözete. A korábbi kommunikációtól eltérően a tervezet nem egységes, hanem sávosan progresszív adómértéket vezetne be. Az 1 milliárd forintot meghaladó, de 100 milliárd forintot meg nem haladó nettó vagyonrész után az adó mértéke 1%, míg a 100 milliárd forint feletti vagyonrészre már 1,5%-os adómérték vonatkozna.
A vagyonadó alapja rendkívül széles. Az adóköteles vagyon körébe nemcsak a hagyományos vagyonelemek, például az ingatlanok vagy a társasági részesedések tartozhatnak, hanem olyan vagyonelemek is, amelyekre korábban kevesebb figyelem irányult. Az adóköteles vagyon körébe tartozhatnak többek között:
- az ingatlanok (lakóingatlan, termőföld és egyéb ingatlanok);
- járművek (gépjárművek, vízi és légi járművek);
- egyéb ingóságok (pl. műtárgyak, gyűjtemények);
- a részesedések (tőzsdei és egyéb társasági részesedések, részesedések egyéb szervezetben; egyéni vállalkozói tevékenységhez kapcsolódó vagyonelemek);
- a pénzügyi eszközök (pl. bankszámla, értékpapírszámla, egyéb pénzkövetelés, biztosítás, kriptoeszközök, befektetési nemesfémek, drágakövek);
- vagyoni értékű jogok, opciós jogok.
A magánszemélyek számára ugyanakkor kisebb mentességek is megjelennek a tervezetben. Nem kell figyelembe venni például a személyes használatot szolgáló, a lakóingatlan rendeltetésszerű használatához szükséges berendezési és felszerelési tárgyakat (a 3 millió Ft értéket meghaladó műtárgyak, gyűjtemények és ékszerek kivételével), valamint a legfeljebb 10 millió forint értékű járműveket.
A tervezet rögzíti azt az alapelvet is, hogy ugyanaz a vagyonelem nem jelenhet meg többször az adóalapban.
A fizetendő vagyonadó összegéből levonható az adóköteles ingatlan után a tárgyévre megfizetett helyi adó, valamint az adóköteles gépjármű után a tárgyévre megfizetett gépjárműadó. A levonás feltétele, hogy az adott adót az adóalany terhére állapítsák meg, és azt az adóalany ténylegesen megfizesse. Korlátozottan levonható továbbá a vagyonelemek értékbecslése során kötelezően igénybe vett szakértők díjának 50%-a is, maximum 2 millió forintig.
A vagyonadó alanyai
A vagyonkezelő alapítványok mint adóalanyok
A pmXpress vagyonadó-sorozatban visszatérő kérdésként merült fel, hogy a vagyonkezelő alapítványok, bizalmi vagyonkezelésben lévő vagyonok esetében vajon ki minősül majd adóalanynak.
A tervezet szerint ezek a struktúrák a vagyonadó tekintetében önálló adóalannyá válnak, és az ezekben kezelt vagyon értéke nem a mögöttük álló magánszemélyek adóalapjában jelenik meg.
A rendezőelv itt is ugyanaz, mint magánszemélyek esetében: míg a belföldi illetőségű vagyonkezelési adóalanyok a teljes, belföldi és külföldi vagyonelemeket egyaránt magában foglaló vagyonuk után, addig a külföldiek csak a belföldön fekvő ingatlanok, az ahhoz kapcsolódó vagyoni értékű jogok, valamint a külföldi jog alapján bejegyzett belföldi ingatlanvagyonnal rendelkező és a magyar jog szerint létrejött gazdasági társaságban fennálló társasági részesedések vonatkozásában eshetnek adókötelezettség alá.
A vagyonkezelési adóalany illetőségét nem a létrehozás helye, hanem a tényleges irányítás helye határozza meg. Ennek következtében bizonyos, külföldi jog alapján létrehozott vagyonkezelési struktúrák is a magyar vagyonadó hatálya alá kerülhetnek, ha azok tényleges irányítása Magyarországról történik.
A tervezet emellett bevezeti a kapcsolt vagyonkezelési adóalanyok fogalmát is. A kapcsoltság nem csak azonos vagyonrendelőn, hanem annak közeli hozzátartozóján vagy kapcsolt vállalkozásán keresztül is létrejöhet. A kapcsolt vagyonkezelési adóalanyok esetében az 1 milliárd forintos adómentes értékhatár nem külön-külön, hanem együttesen vehető figyelembe. Ennek eredményeként a vagyon több vagyonkezelési struktúra közötti megosztásával az adómentes értékhatár nem többszörözhető meg.
A vagyonkezelési adóalany adóalapját nem a számviteli nyilvántartásokban szereplő értékek, hanem a vagyonelemeknek a vagyonadó-törvény által meghatározott értékelési szabályok alapján megállapított összértéke adja. Az adóalap ebből kiindulva az adóköteles vagyonelemek összértékének és az azokhoz kapcsolódó levonható tartozásoknak a különbözete.
A külföldön élő magyarok kötelezettsége
A tervezet egyik legérdekesebb pontja a belföldi illetőség meghatározása. A szabályozás alapján a magyar állampolgársággal rendelkező magánszemélyek egy része akkor is belföldi illetőségűnek minősülhet vagyonadó szempontjából, ha életvitelszerűen már külföldön él. A tervezet szerint ugyanis a legalább tíz éve folyamatosan külföldön élő magyar állampolgárok kivételével a külföldre költözés önmagában nem eredményez külföldi illetőséget a vagyonadó szempontjából. Természetesen a belföldi illetőségre vonatkozó hazai szabályokat nem lehet önmagukban vizsgálni. Az érintett állammal fennálló kettős adóztatást elkerülő egyezmény rendelkezései korlátozhatják vagy felülírhatják a hazai jogszabályokat, ezért a tényleges adókötelezettségek megítéléséhez a nemzetközi egyezmények szabályait is minden esetben figyelembe kell venni.
Mindez azt eredményezi, hogy hiába minősül külföldi illetőségűnek egy magánszemély pl. a személyi jövedelemadó tekintetében, nemcsak a magyarországi vagyona, hanem a teljes világvagyona a magyar vagyonadó hatálya alá kerülhet, ha az életvitelszerű külföldi tartózkodás időtartama még nem érte el a tíz évet és kettős adóztatási egyezmény sem korlátozza a magyarországi vagyonadóztatást.
A vagyonelemek családon belüli felosztása
A tervezet részletes szabályokat tartalmaz arra is, hogy a közös tulajdonban lévő vagyonelemeket, a házastársi közös vagyont, valamint a kiskorú gyermekek vagyonát miként kell figyelembe venni a vagyonadó szempontjából. A közös tulajdonban álló vagyonelemek értékét főszabály szerint a tulajdoni hányadok arányában kell megosztani az érintett adóalanyok között.
A házastársak esetében a jogalkotó elsődlegesen a házassági vagyonjogi szerződésben, illetve a házastársak egymás közötti megállapodásaiban foglaltakat veszi alapul. Amennyiben ilyen szerződés nem áll rendelkezésre, a közhiteles vagy más hivatalos nyilvántartásban valamelyik házastárs személyéhez rendelt vagyonelemeket vagy a nyilvántartás szerinti tulajdonos vagyonaként, vagy a házastársak között egyenlő arányban megosztva vehetők figyelembe, a házastársak azonos tartalmú nyilatkozata alapján. Az egyéb vagyonelemek értékét a házastársak adóalapjában egyenlő arányban kell figyelembe venni.
A gyermek vagyona főszabály szerint a szülői felügyeleti jogot gyakorló szülő vagy szülők adóalapjához (egyenlő arányban) kerül hozzárendelésre. A kiskorú gyermek örökölt, saját keresményeként szerzett vagyona és az ezek helyébe lépő vagyonelemek ugyanakkor önállóan, a gyermek adóalapjában veendők figyelembe.
Az egyes vagyonelemekre vonatkozó szabályok
Valóban megjelent a svájci logika a céges részesedések értékelésénél
Ahogy a sorozat korábbi részeiben is jeleztük, a társasági részesedések értékelése a vagyonadó talán legkritikusabb és legösszetettebb kérdése. Egy piaci forgalomban lévő részvény értékelése egyszerű, ebben az esetben az adóév utolsó kereskedési napján kialakult záróárfolyam az irányadó (vagy az utolsó havi forgalommal súlyozott átlagárfolyam, ha az több mint 10%-kal eltér).
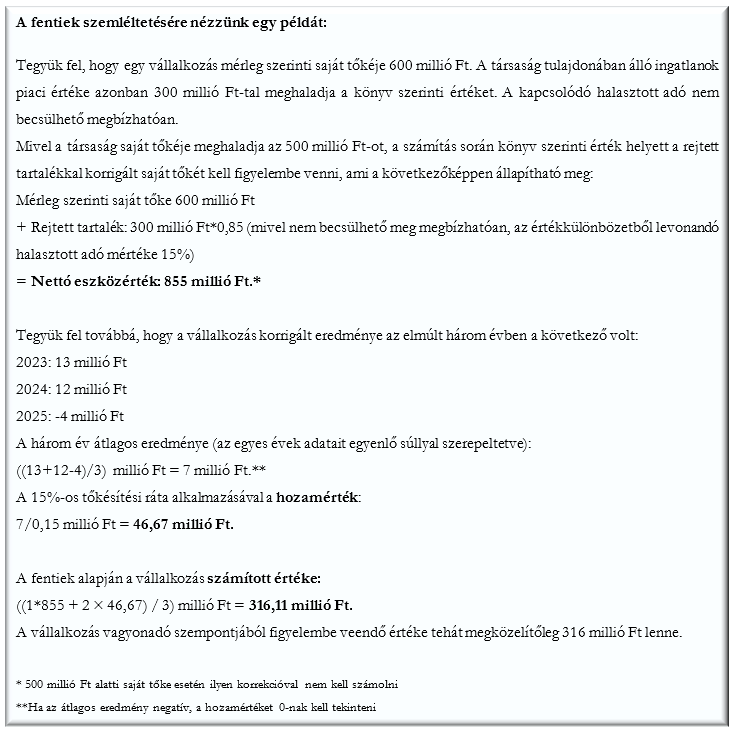
Magánszemélyek tulajdonában azonban jellemzően olyan társaságok állnak, amelyek részesedései nincsenek kereskedelmi forgalomban. Ezek értékelése kapcsán – az előzetes várakozásoknak megfelelően – a svájci mintából merített a tervezet, és az ún. „Praktikermethode” módszerhez hasonló, összetett vállalat értékelési modellt alakított ki. A svájci mintát követve főszabály szerint kétszeres súlyt kap a jövedelemtermelő képesség és egyszeres súlyt a nettó eszközérték. Ezeket javarészt a svájci modell mintájára kell számolni, de néhány egyszerűsítést szolgáló, ettől eltérő részletszabály is bevezetésre kerül:
- A jövedelemtermelő képességet tükröző hozamértéket úgy kapjuk meg, hogy az adózás utáni eredmény (AE) előző három éves átlagát elosztjuk egy központilag meghatározott tőkésítési rátával: a svájcinál magasabb, a végeredmény szempontjából kedvezőbb 15%-os rátával (ez lényegében az AE 6,67-tel való felszorzását jelenti). Ettől a rátától eltérni csak külföldi székhelyű társaság esetén lehet (az országkockázatot és helyi kockázati is felárat is figyelembe véve), vagy abban a speciális esetben, amikor független cégértékelés készül (pl. megfelelő beszámoló adatok hiányában).
- A nettó eszközértéket az utolsó lezárt beszámoló – az adóbevallás elkészítésekor már rendelkezésre álló beszámoló – saját tőke (ST) értéke alapján kell meghatározni. A mérleg szerinti saját tőke csökkenthető a később jóváhagyott/kifizetett osztalékkal. A könyvekben ki nem mutatott „rejtett tartalékkal” – a svájci modelltől eltérően – azonban nem minden esetben kell korrigálni.
A vagyoni érték (V) fent leírt számítását a következő képlet foglalja össze 2026-ra:
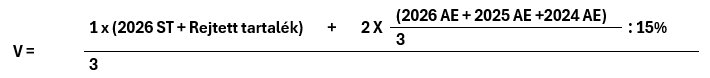
A leglényegesebb eltérés a svájci modelltől, hogy a rejtett tartalékkal csak 500 millió Ft feletti saját tőke esetén kell növelni. A rejtett tartalékra saját definíciót határoz meg a tervezet. Ez bizonyos vagyonelemek – ingatlanok, társasági részesedések és értékpapírok – piaci és könyv szerinti értéke közötti pozitív különbözet, csökkentve a kapcsolódó halasztott adókötelezettséggel. Tehát, a fel nem sorolt vagyonelemek- pl. gépek, berendezések, immateriális javak (pl.: szabadalom, know-how) – esetében ilyet nem kell számolni.
A felsorolt eszközök (ingatlanok, értékpapírok, társasági részesedések) rejtett tartalékának kiszámítása során a piaci értéket a személyi jövedelemadó törvény piaci érték meghatározásra vonatkozó szabályai mellett a vagyonadó törvény szerinti – későbbiekben részletesen ismertetett – értékelési szabályok alapján is meg lehet határozni. A halasztott adó sem azonos a számvitelből ismert hasonló fogalommal. A rejtett tartalék számítása során a piaci érték realizálásakor felmerülő – és nem az adózási és könyv szerinti érték különbségéből adódó – várható adóhatást kell meghatározni, és amennyiben az adókötelezettség megalapozottan nem becsülhető, akkor 15%-os adóval is lehet számolni.
Belföldi székhelyű gazdasági társaságok esetében a rejtett tartalék könyvvizsgáló általi felülvizsgálatát is előírná a tervezet, és arról tájékoztatási kötelezettséget vezetne be a NAV felé. Hasonló kötelezettségek – jogtechnikai okok miatt – külföldi székhelyű társaságokra vonatkozóan nem kerülhetnek bevezetésre.
A svájci gyakorlat mintájára a magyar vagyonadó is alkotna speciális szabályokat bizonyos vállalkozástípusokra. A tervezet szerint egyelőre a holdingvállalkozásokra (utolsó lezárt beszámoló szerint eszközök min. 90%-át társasági részesedésben tartó társaságokra) vonatkoznának eltérő értékelési szabályok.
A holdingtársaságokat pusztán saját tőke érték alapján kellene értékelni, azaz a holding társaság hozamával (az adózott eredmény alapján számított, tőkésített értékkel) nem kell számolni. A rejtett tartalékkal értelmezésünk szerint csak akkor kellene számolni, ha magának a holdingtársaságnak a saját tőkéje meghaladja a 500 m Ft-ot, tekintet nélkül a holding által tartott részesedés(ek) egyedi saját tőke értékeire és esetleges rejtett tartalékaira. Amennyiben konszolidált beszámolóval is rendelkezik egy társaság, annak adatait kell használni a vagyoni érték számítás során.
Szintén átveszi a tervezet a svájci modellből ismert kisebbségi részesedés-kedvezményt, és 50% alatti részesedés esetén a fentiek alapján számított érték csökkenthető 25%-kal (33% tulajdoni hányad alatt 30%-kal). Mivel a kisebbségi részesedésre külön definíciót nem találunk a tervezetben, annak megállapítása a gyakorlatban kérdéseket vethet fel (pl. tulajdoni hányadtól eltérő szavazati vagy osztalékelsőbbségi jogok esetén). Összeszámításra vonatkozó rendelkezést (pl. a közeli hozzátartozók részesedéseire) egyelőre nem tartalmaz a tervezet.
Ellentétben az ingatlanok és ingóságok kapcsán a későbbiekben leírtakkal – ahol az értékelési módszerek között elsőbbséget élvez az éven belüli korábbi ügylet – itt a társasági részesedés 12 hónapon belüli értékesítése csak opcionálisan használható a vagyoni érték meghatározására, és csak abban az esetben, ha az átruházott tulajdoni hányad meghaladja a 10%-ot. Független fél által készített értékelés pedig csak kivételes esetekben alkalmazható (pl. beszámoló adatok teljes vagy részleges hiányában, külföldi társaság rejtett tartalék adatai hiányában).
Lényeges, hogy amennyiben az adott társaság működési körülményeiben bekövetkező lényeges változások vagy a részesedéshez kapcsolódó speciális jogok és kötelezettségek (pl.: forgalomképtelenség, eltérő jogokat biztosító részesedések, részvényesi megállapodások stb.) miatt a fenti vállalatértékelési modell nem alkalmas a részesedés vagyoni értékének megállapítására, akkor a részesdés értéke független cégértékelési szolgáltató által is meghatározható.
A fenti értékelési módszer alól kivételt képeznek a külföldön bejegyzett belföldi ingatlanvagyonnal (vagyis az eszközérték 75%-át meghaladó magyarországi ingatlanvagyonnal, vagy belföldi ingatlant tartó társaság részesedésével) rendelkező társaságok. Ezek esetében nem a társasági részesedést, hanem a társaság tulajdonában álló belföldi ingatlanokat kell értékelni az ingatlanokra vonatkozó szabályok szerint, és az így meghatározott értékből az adóalany tulajdoni hányadának megfelelő részt kell figyelembe venni. Ez a szabály a külföldi illetőségű magánszemélyek és vagyonkezelési adóalanyok által tartott részesedésekre egyaránt kiterjed.
Hogyan kell meghatározni az ingatlanok értékét?
Az ingatlanok értékelése a vagyonadó egyik legfontosabb gyakorlati kérdése, és ezen a területen a tervezet meglehetősen komplex szabályozást vezet be. Érdekesség, hogy a lakóingatlanok tekintetében nem jelenik meg a norvég vagy spanyol rendszerhez hasonló, lakhatási célhoz kapcsolódó kedvezményes értékelés, így a tervezet egységes szabályozást tartalmaz minden lakóingatlan esetében.
A vagyonadó kiterjed valamennyi ingatlanra, így többek között a lakóingatlanokra, a termőföldekre és az üzleti, kereskedelmi, ipari ingatlanokra is. Belföldi illetőségű magánszemélyek esetében nemcsak a magyarországi, hanem a külföldi ingatlanokat is figyelembe kell venni, amennyiben a vonatkozó kettős adóztatást kizáró egyezmény nem rendelkezik eltérően. A tervezet eltérő szabályokat tartalmaz a belföldi és a külföldi ingatlanokra vonatkozóan, de mindkét esetben többlépcsős rendszert alakít ki.
Belföldi ingatlanok A belföldi ingatlanok értékelési szabályait az alábbi döntési fa segítségével szemléltetjük:
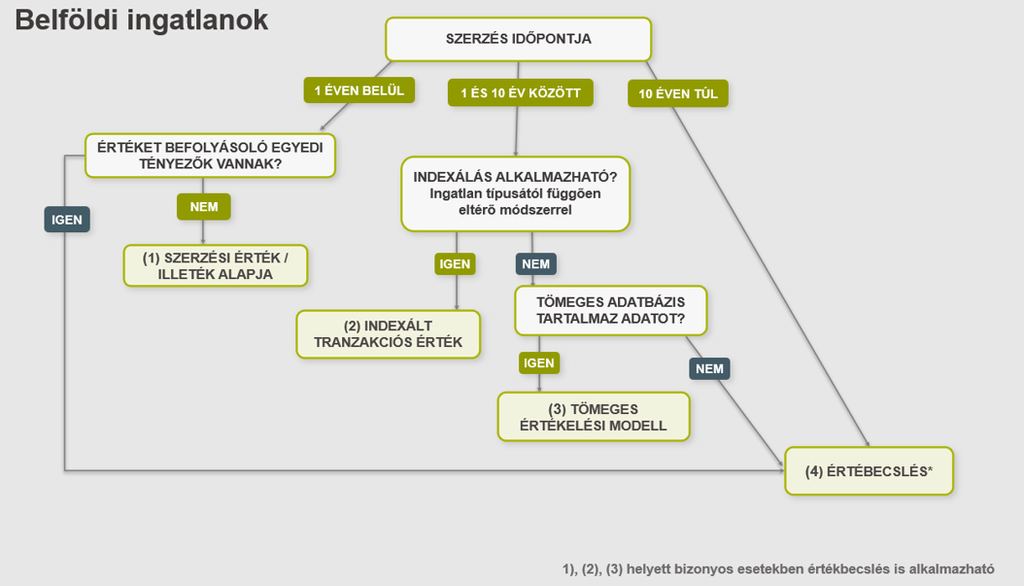
Mint látható, a belföldi ingatlanok értékének meghatározása a következőképpen történhet:
- Tárgyéven belül megszerzett ingatlanok esetében főszabály szerint a tényleges szerzési értéket (vagy az illetékkiszabás során megállapított, ettől eltérő értéket), ingyenes szerzésnél pedig az illetékkiszabási eljárás során megállapított értéket kell figyelembe venni. Kivételes esetben azonban (azaz, ha az ügylet sajátos körülményei vagy az ellenérték meghatározását befolyásoló egyedi tényezők miatt az ügyleti érték nem tükrözi a forgalmi értékét) az értékbecsléssel megállapított érték is alkalmazható.
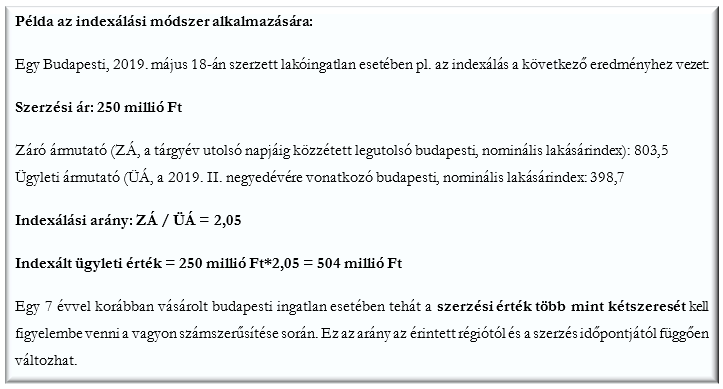
- Az 1 és 10 év közötti szerzések esetében az alkalmazandó szabály elsősorban attól függ, hogy milyen típusú ingatlanról van szó. Lakóingatlanok és meghatározott feltételek mellett a termőföld esetében a korábbi ügyleti értéket (beszerzési árat vagy illeték kiszabásánál meghatározott forgalmi értéket) egy jogszabályban meghatározott indexálási módszer alapján kell korrigálni, amely egy olyan magyar sajátosság, amit a svájci vagy más vagyonadó rendszerekből nem ismerünk. A tervezetben meghatározott képlet, valamint az MNB és a KSH által közzétett adatok alapján az indexálás már jelenleg is elvégezhető, így az előzetes számítások elkészítésének nincs akadálya. A tervezet szerint ugyanakkor a NAV egy nyilvánosan elérhető kalkulátort is közzé tesz majd, amely a szükséges adatok felhasználásával automatikusan elvégzi a számítást.
- Egyéb ingatlanok esetében is elvégezhető az indexálás a KSH adatai alapján meghatározott, az adott ingatlantípusra alkalmazható árindex változása alapján.
- Ha az indexálás nem alkalmazható (pl. 10 éven túli szerzés), és az adott ingatlanra a NAV már meghatározott értéket az ún. országos tömeges ingatlanértékelési modell alapján, akkor az ingatlan számított értékeként ezt az értéket kell figyelembe venni. A tömeges ingatlanértékelési rendszer forrásai elsősorban az illetékkiszabási eljárások adatai és a NAV nyilvántartásai lennének, azonban a tervezet nem tartalmaz egyéb részleteket az adatbázis működéséről.
- Amennyiben a fenti módszerek alapján az ingatlan értéke nem határozható meg, akkor független értékbecslőt kell megbízni. Emellett az indexálás és a tömeges ingatlanértékelési modell helyett is lehet alkalmazni az ingatlanértékbecslést, de ha az legalább 20%-kal eltér a többi módszerrel megállapított értéktől, akkor ennek okait részletesen be kell mutatni és alá kell támasztani. Az ingatlanértékbecslést a törvény által meghatározott feltételeknek megfelelő értékbecslőkkel lehet csak elvégeztetni. Bár főszabály szerint a tárgyév utolsó napjára kell vonatkoznia az értékbecslésnek, a 12 hónapon belüli fordulónapra készült értékelés is alkalmazható, lényeges értékbefolyásoló változás hiányában. Továbbá, belföldi lakóingatlan és termőföld esetén a korábban ismertetett indexálási szabályok alapján módosított 10 éven belüli értékelés is felhasználható, ha nincs egyéb értékmódosító változás.
Konklúzióként mindenképpen érdemes hangsúlyozni, hogy a lakóingatlan és termőföld esetében alkalmazható indexálási módszerrel, illetve tömeges ingatlanértékelési modellel megállapított ingatlanértéket a NAV a későbbiekben nem bírálhatja felül, így, amennyiben a szabályozás lehetővé teszi, ezek alkalmazása rejti magában a legkisebb kockázatot. Az ezek alternatívájaként felkínált értékbecslés indokolt lehet, amennyiben a várakozások szerint az ingatlan valódi piaci értéke jelentősen az így megállapított érték alatt marad, azonban a NAV ezt az értéket nem köteles elfogadni, így ennek alkalmazását minden esetben gondos mérlegelésnek kell megelőznie.
Végül érdemes megjegyezni, hogy az ingatlant terhelő vagyoni értékű jogok (pl. haszonélvezeti jog) szintén befolyásolják az adóalapot. Az ilyen jogok értéke ugyanis csökkenti az ingatlan tulajdonosánál figyelembe veendő értéket, a jog értékét pedig a jogosult vagyonába kell beleszámítani.
Külföldi ingatlanok
A külföldi ingatlanok értékelési szabályait az alábbi döntési fa segítségével szemléltetjük:
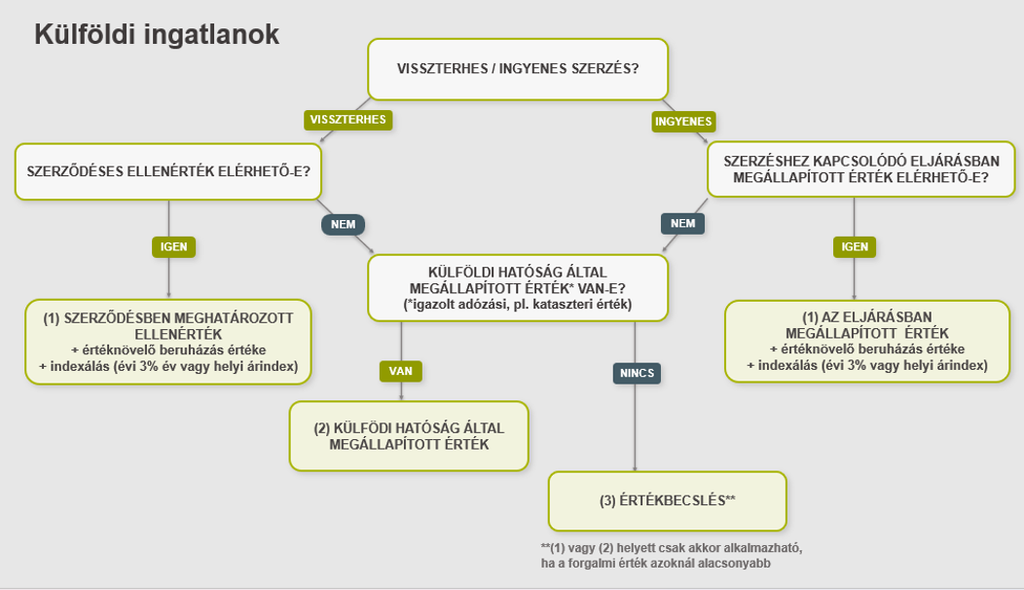
Mint látható, a külföldi ingatlanok esetében:
- Az értékelés alapját a szerzési érték, illetve ingyenes szerzés esetén a szerzéshez kapcsolódó hatósági eljárásban megállapított érték képezi akkor is, ha a szerzés 1 éven túli, azonban azt növelni kell a bizonylatokkal alátámasztott értéknövelő beruházások értékével, valamint indexálni is szükséges. Az indexálás elvégezhető évi 3%-kal (az előző évi növelést és az értéknövelő beruházásokat is beleértve), vagy a külföldi állam hivatalosan közzétett – adott ingatlantípusra vonatkozó – ingatlanárindexével.
- Ha a szerzéshez kapcsolódó adatok nem állnak rendelkezésre, akkor a külföldi hatósága által megállapított igazolt adózási, kataszteri vagy más hivatalos ingatlanértéket kell használni.
- Amennyiben ilyen érték sem áll rendelkezésre, értékbecslést kell alkalmazni. Emellett akkor is használható értékbecslés, ha ugyan megállapítható a számított érték (pl. rendelkezésre áll a szerzési érték) de az a valódi forgalmi értéknél lényegesen magasabb. Ez esetben az eltérés okát hitelt érdemlően igazolni kell.
Az ingóságok értékelése lépésről lépésre
Az ingó vagyonelemek értékelésének kiindulópontja a tárgyév utolsó napjára meghatározott szokásos piaci érték. A tervezet ehhez több egymásra épülő értékelési módszert határoz meg.
Elsőként azt kell vizsgálni, hogy az adott vagyontárgy megszerzésére az értékelési időpontot megelőző egy évben került-e sor. Ha igen, és a vagyontárgy értékét időközben nem befolyásolta lényeges körülmény, akkor a szerzéskori ellenérték minősül szokásos piaci értéknek.
Ha ilyen adat nem áll rendelkezésre (mert egy éven túl került sor a megszerzésre), akkor összehasonlítható piaci információkat kell keresni. A tervezet szerint dokumentált piaci adatok – például nyilvános adásvételi ár, árverési ár vagy nyilvánosan elérhető kínálati ár – alapján kell meghatározni az értéket, figyelembevéve, hogy az összehasonlításként használt ingó lényeges értékképző tulajdonságaiban megegyezzen a vizsgált ingó vagyonelemmel.
Amennyiben az összehasonlítható piaci adatok sem állnak rendelkezésre, a biztosítási érték szolgál kiindulópontként. Előbbi értékelési módszerek alkalmazása helyett – meghatározott feltételek mentén – független szakértő által meghatározott érték is alkalmazható.
A gépjárművek, vízi járművek és légi járművek értékelésénél a törvény (nem kizárólagos jelleggel) külön nevesíti azokat a tényezőket, amelyek a piaci értéket befolyásolhatják. Személygépkocsik esetében például ilyen a gyártmány, a típus, az első forgalomba helyezés időpontja, a futásteljesítmény, a műszaki állapot és a felszereltség.
A pénzügyi jellegű eszközök értékelése
A pénzügyi jellegű vagyonelemek esetében a szabályozás alapvetően a 2026 év végi állapothoz kapcsolódó, objektíven igazolható értékadatokból indul ki. A készpénzt névértéken, a bankszámlán elhelyezett pénzeszközöket pedig a tárgyév végi egyenlegen kell figyelembe venni. A szabályozott piacon (tőzsdén) jegyzett vagy szabályozott piacon nem jegyzett, de rendszeresen kereskedett, hitelviszonyt megtestesítő értékpapírok esetében főszabályként a tárgyév utolsó húsz kereskedési napján elérhető záróárfolyamok számtani átlaga lesz irányadó, míg a befektetési alapoknál főszabályként az egy befektetési jegyre jutó nettó eszközérték alapján kell meghatározni az adóalapot. A pénzkövetelések esetében a tárgyév végén fennálló követelésösszeg szolgál kiindulópontként (figyelmen kívül hagyva a követelésekből behajthatatlannak minősülő részt).
A visszavásárlási értékkel rendelkező életbiztosítások szintén a vagyonadó alapjának részét képezhetik. Ezeknél az eszközöknél a biztosító által meghatározott tárgyév végi visszavásárlási értéket kell figyelembe venni. A biztosítási eseményhez kapcsolódó jövőbeni szolgáltatási jogosultság ugyanakkor önmagában még nem minősül külön vagyonelemnek.
A kriptoeszközök értékelésénél a tervezet szintén a piaci értékből indul ki. A számított értéket elsődlegesen a tárgyév utolsó napján alkalmazott, tényleges kereskedés során kialakult árfolyam alapján kell meghatározni. Az adóalany bármely olyan nyilvános kriptoeszköz-kereskedési platform árfolyamát felhasználhatja, amelyen az adott eszközzel rendszeres piaci kereskedés zajlik.
A befektetési nemesfémek esetén a számított értéket a benne lévő színnemesfém mennyiségének és az adott nemesfémre vonatkozóan a tárgyév utolsó napjára közzétett, nemzetközileg elfogadott referenciaárnak a szorzata képezi.
A vagyoni értékű jogok és opciós jogok értékelése
A vagyonadó nemcsak a tulajdonjogot, hanem bizonyos önálló vagyoni értékkel rendelkező jogokat is figyelembe vesz. Ide tartoznak többek között a haszonélvezeti jogok, a használati jogok, a földhasználati jogok, a vagyonkezelői jogok, az üzembentartói jogok, valamint az építményi jogok.
A legtöbb vagyoni értékű jog értékét az illetéktörvényből ismert szabályok alapján kell meghatározni, az építményi jog számított értéke pedig a tárgyév utolsó napján fennálló szokásos piaci értéknek felel meg, míg ugyanez az érték a vagyonelem tulajdonosánál csökkenti a figyelembe veendő vagyont.
A tervezet külön szabályokat állapít meg az opciós és más hasonló jogokra is. Ide tartoznak többek között a vételi, eladási, jegyzési vagy átváltási jogok, valamint minden olyan önálló vagyoni értékkel rendelkező jogosultság, amely alapján a jogosult meghatározott feltételek mellett vagyonelemet szerezhet, értékesíthet vagy pénzbeli elszámolásra válhat jogosulttá. Az opciós jogok értékét meghatározott sorrend szerint kell megállapítani. Ha az opcióval szervezett piacon kereskednek, a tárgyév utolsó napjára közzétett záróárfolyam az irányadó. Ennek hiányában a pénzügyi szolgáltató által kimutatott piaci érték, a tárgyév során felmerült ügyleti ár vagy végső soron a független szakértő által, elfogadott módszerrel megállapított érték vehető figyelembe. Az opciós jog számított értéke ugyanakkor nem lehet alacsonyabb az ún. belső értékénél, vagyis annál az értéknél, amelyet a jogosult az opció gyakorlásával realizálna. A vételi opció belső értéke például a mögöttes vagyonelem számított értékének a teljesítendő ellenszolgáltatást meghaladó része.
Gyakorlati kérdések
A kettős adóztatás elkerülése
A vagyonadó bevezetésével számos olyan eset előállhat, ahol várhatóan nem lesz elegendő kizárólag a magyar szabályokat vizsgálni. Magyarország összesen 83 kettős adóztatást kizáró egyezménnyel rendelkezik, amelyek közül 48 kiterjed a vagyonadókra is. Ezek az egyezmények azt a helyzetet rendezik, amikor ugyanazon vagyonelem adóztatására két állam is jogosult lenne.
Példaként vizsgáljuk meg az ingatlanok esetét. Az ingatlanok esetében az egyezmények jellemzően az ingatlan fekvése szerinti állam számára biztosítják az adóztatási jogot. Ennek azonban gyakorlati jelentősége csak akkor van, ha az adott állam maga is általános vagyonadót alkalmaz. Európában jelenleg elsősorban Svájc, Spanyolország és Norvégia esetében merülhet fel ilyen helyzet, de érdemes még megemlíteni Hollandiát is, ahol az ún. Box3 rezsim a vagyontárgyak törvény által meghatározott fiktív hozamára állapít meg adókötelezettséget, ami tartalmilag szintén egyfajta vagyonadónak tekinthető.
Számos egyezmény lehetővé teszi az ún. progresszió fenntartását is, vagyis azt, hogy Magyarország a külföldi ingatlan értékét figyelembe vegye a többi vagyonra jutó adó meghatározásakor, még akkor is, ha magára az ingatlanra jutó adót Magyarországon nem kell megfizetni. A tervezet ezzel a lehetőséggel összhangban előírja az ilyen ingatlanok figyelembevételét a vagyon összeszámításakor.
Ez azt jelenti, hogy egy jelentős értékű külföldi ingatlan akkor is hatással lehet a magyar vagyonadó összegére, ha maga az ingatlan a nemzetközi szerződés alapján mentesül a magyar adóztatás alól.
Ugyanakkor, vagyonadóra vonatkozó kettős adóztatást kizáró egyezmény hiányában a külföldi magánszemély vagy külföldi vagyonkezelési adóalany belföldi vagyonelemei – akár ingatlanok, akár jelentős magyar ingatlanvagyonnal rendelkező külföldi társaságban vagy magyar gazdasági társaságban tartott részesedések – a magyar vagyonadó hatálya alá fognak tartozni.
A likviditási problémák kezelése
A vagyonadóval kapcsolatban gyakran felmerülő aggály, hogy előfordulhat olyan helyzet, amikor az adóalany jelentős vagyonnal rendelkezik, ugyanakkor az adófizetéshez szükséges likvid pénzeszközök nem állnak rendelkezésére.
A tervezet ugyan nem teszi lehetővé a vagyonadó mérséklését vagy elengedését, és a svájci példákból ismert, az adóteher felső korlátját meghatározó („adóplafon”) szabályokat sem tartalmazza, ugyanakkor lehetőséget biztosít fizetési könnyítés igénybevételére. Az adóalany kérelmére a NAV fizetési halasztást vagy részletfizetést engedélyezhet, amely intézmények egyébként a magyar adórendszerben jelenleg is ismertek. A fizetési könnyítés engedélyezése során a NAV-nak különösen figyelembe kell vennie, ha az adóalap legalább 50%-át olyan vagyonelemek alkotják, amelyekből az adóalany számára az adófizetéshez szükséges likvid pénzeszköz közvetlenül nem származik. Ilyen lehet például, ha az adókötelezettség javarészt lakhatást szolgáló ingatlanhoz vagy társasági részesedéshez kapcsolódik.
A fizetési könnyítés főszabály szerint legfeljebb 12 hónapra adható, kivételes esetben azonban 24 hónapos időtartam is engedélyezhető.
Fontos ugyanakkor, hogy a fizetési könnyítés nem jelent mentesülést az adó megfizetése alól. A szabályozás kizárólag az adó teljesítésének időbeli ütemezésére ad lehetőséget, és csak akkor alkalmazható, ha az adó későbbi megfizetése az adóhatóság megítélése szerint valószínűsíthető.
Az előttünk álló teendők
A tervezet megjelenésével a vagyonadóval kapcsolatos felkészülés új szakaszba lépett. A szabályok várható keretei immár kellő részletességgel ismertek ahhoz, hogy az érintettek megkezdjék saját helyzetük felmérését. A vagyonelemek feltérképezése, az előzetes értékelések elkészítése és a várható adókötelezettség felmérése jelentős időt vehet igénybe, ezért célszerű ezeket a lépéseket már most megkezdeni.
Első lépésként érdemes megvizsgálni, hogy a magánszemély a vagyonadó szempontjából belföldi vagy külföldi illetőségűnek minősül-e, hiszen ez alapvetően meghatározza az adókötelezettség terjedelmét. A tervezet alapján különösen fontos lehet ez a kérdés azok számára, akik az elmúlt években külföldre költöztek vagy életvitelszerűen külföldön élnek.
Ezt követően célszerű összeállítani a belföldi és külföldi vagyonelemek teljes körű leltárát, beleértve a társasági részesedéseket, a pénzügyi eszközöket, a külföldi ingatlanokat, a kriptoeszközöket. Külön figyelmet kell fordítani az esetleges vagyonkezelési struktúrákban elhelyezett vagyon felmérésére is.
A tervezetben szereplő értékelési szabályok alapján már most lehetőség van egy nagyvonalú előzetes vagyonértékelés elkészítésére. Ez segíthet annak megítélésében, hogy a vagyon várhatóan meghaladja-e az adómentes értékhatárt, illetve mekkora nagyságrendű adókötelezettséggel lehet számolni.
Legalább ilyen fontos a várható likviditási helyzet felmérése is. Sok esetben ugyanis a vagyont nem pénzeszközök, hanem társasági részesedések, ingatlanok vagy más nehezen mobilizálható eszközök testesítik meg. Érdemes ezért előre átgondolni, hogy egy esetleges adófizetési kötelezettség milyen forrásból lenne finanszírozható.
A külföldi vagyonnal rendelkezők számára pedig külön vizsgálatot igényelnek az alkalmazandó kettős adóztatást kizáró egyezmények is.
A felkészülés támogatására korábban összeállított vagyonleltár-sablonunkat érdeklődő ügyfeleink részére továbbra is szívesen rendelkezésre bocsátjuk.